2026年证券行业中期投资策略 供给侧改革重塑格局,国际业务与非证券投资咨询成新引擎
核心观点
2026年是证券行业供给侧改革深化落地的关键之年。在“扶优限劣、差异发展”的监管导向下,行业集中度加速提升,中小券商面临并购重组或特色化转型的生死抉择。与此国际业务与非证券业务的投资咨询正在成为头部券商穿越周期、提升ROE的两大战略支点。本文基于2026年中期视角,梳理行业格局演变逻辑,并挖掘结构性投资机会。
一、供给侧改革:从“牌照红利”到“能力竞争”
1.1 政策复盘:三大主线并进
2024-2026年,证券行业供给侧改革沿着三条主线深入推进:
- 牌照收缩与整合:监管明确支持头部券商通过并购做优做强,同时收紧新设牌照,推动同一控制人下券商整合。2025年已出现多起头部合并案例,2026年中型券商间的“抱团取暖”进一步加速。
- 业务资格与分类监管挂钩:科创板做市、场外期权、跨境业务等创新资格向分类评价AA级及以上券商倾斜,形成“强者恒强”的正反馈。
- 差异化定位引导:监管鼓励中小券商深耕区域、细分赛道或特定业务,避免同质化竞争。财富管理、投资咨询、做市交易等成为转型方向。
1.2 格局重塑:集中度跃升的现实
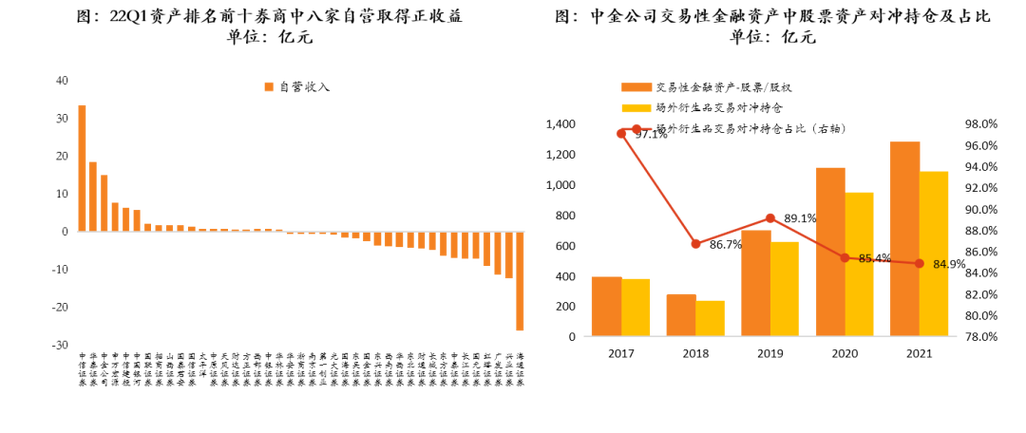
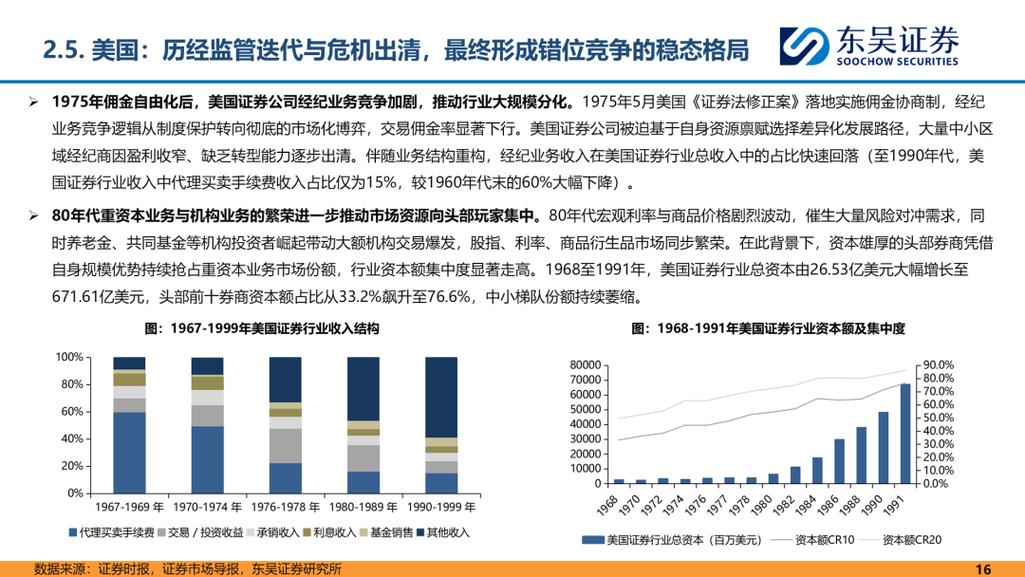
2026年中报数据显示,前十大券商营业收入占全行业比重已从2023年的约55%提升至68%,净利润占比则超过75%。行业前五名净利润合计占比过半,创历史新高。IPO承销、两融、资管等核心业务的市场份额均呈现“头部集中、尾部出清”特征。与此超过20家中小券商出现连续两年亏损,部分已启动股权转让或寻求被并购。
1.3 投资启示:关注整合红利与特色化幸存者
- 头部券商:受益于集中度提升,以及资本实力、人才储备、风控能力上的马太效应,ROE有望稳步修复。
- 中型券商:具备区域优势、股东背景或特定牌照价值的标的,可能成为并购整合的受益方。
- 中小券商:仅有那些真正实现差异化、在细分领域(如精品投行、量化做市、买方投顾)建立起护城河的机构才值得关注。
二、国际业务:从“可选项”到“必选项”
2.1 驱动因素:客户需求与政策双向助推
中国企业出海与居民全球资产配置需求持续上升,叠加监管鼓励券商“走出去”,国际业务成为2026年券商增长最快的板块之一。头部券商国际业务收入占比已从2020年的5%左右提升至15%以上,部分领先者接近25%。
2.2 业务模式进化:从经纪通道到综合服务
早期中资券商国际业务以港股经纪和IPO承销为主,同质化严重。2026年的竞争格局已显著分化:
- 跨境投行:围绕中概股回归、港股IPO、境外债承销,头部券商在项目储备和定价能力上优势明显。
- 跨境财富管理:通过香港、新加坡等平台,为客户提供全球配置、家族办公室、离岸信托等综合服务,附加费率远高于传统经纪。
- 跨境交易与做市:在衍生品、FICC等领域,头部券商开始与外资投行正面竞争。
2.3 投资聚焦:国际业务收入占比与增速
从中期策略看,国际业务对券商估值的贡献尚未被充分认知。建议重点关注两类标的:
- 国际化布局早、收入占比高的头部券商:其国际业务收入增速可达20%-30%,且盈利能力改善带动整体ROE。
- 具备跨境并购能力的中型券商:通过收购境外平台快速获取牌照与客户,实现弯道超车。
三、非证券业务的投资咨询:费率革命与新增长极
3.1 基金投顾之后:全权委托与账户管理的破冰
2026年,基金投顾业务已进入存量竞争阶段,费率下行压力显著。真正的蓝海在于“非证券业务的投资咨询”,即围绕客户全资产负债表,提供包括房产、保险、税务、养老、跨境配置在内的综合咨询与账户管理服务。监管针对“全权委托账户管理”的试点有望扩大,券商可从“卖产品”转向“管账户”,实现与客户利益的长期绑定。
3.2 与银行、第三方平台的差异化竞争
券商的核心优势在于投研能力、净值化产品谱系以及交易执行能力。相对于银行,券商更能提供高波动的权益类、衍生品配置;相对于第三方平台,券商在合规风控与线下服务上更受高净值客户信赖。2026年头部券商纷纷设立“家族办公室”或“财富管理中心”,将投资咨询从证券类扩展到非证券类,客均AUM和费率显著提升。
3.3 盈利模式:从卖方向买方再向“按资产收费”演进
投资咨询业务收费模式已从认申购费、尾随佣金逐步转向基于AUM的管理费,部分机构开始尝试固定咨询费+超额业绩报酬的模式。非证券业务投资咨询的客单价通常是传统证券投顾的3-5倍。据测算,若头部券商非证券类投资咨询AUM达到5000亿,按0.5%综合费率估算,可贡献25亿元收入,相当于一家中型券商全年净利润。
3.4 投资逻辑:谁在抢跑?
- 招聘与组织架构:关注设立独立财富管理子品牌、大举招募私人银行家与税务师的券商。
- 牌照与资质:拥有基金投顾、保险代理、家族信托合作资质的券商更具先发优势。
- 客户结构:高净值客户占比、客户留存率与AUM增速是核心跟踪指标。
四、行业整体投资策略与风险提示
4.1 中期配置建议
2H2026,建议以“头部集中”作为底仓,叠加“国际业务高弹性”和“非证券咨询转型快”作为超额弹性来源。依次关注:
- 龙头券商:资本实力强,国际业务与非证券咨询双轮驱动,市占率持续提升。
- 特色中型券商:在跨境并购、特定区域财富管理或精品投行领域有独特定位,有望被整合或独立成长。
- 金融科技属性突出的券商:通过线上投顾平台低成本扩展非证券投资咨询服务,鲶鱼效应可期。
4.2 风险提示
- 供给侧改革节奏低于预期,整合慢于预期;
- 海外市场波动及地缘政治风险冲击国际业务;
- 投资咨询新业务试点推进不及预期,引发投入无法变现;
- 市场交投活跃度大幅下降,导致传统业务收入承压。
##
2026年的证券行业正站在“存量出清、增量创新”的交汇点。供给侧改革推动集中度走向历史高位,国际业务打开第二增长曲线,非证券业务的投资咨询方兴未艾。对于投资者而言,只有通过结构性思维把握这三重变化,才能在行业变革的大潮中获得稳健回报。
如若转载,请注明出处:http://www.wanduzj.com/product/15.html
更新时间:2026-11-01 16:10:30