2025年证券投资咨询业务透视 76亿净收入背后的转型与挑战
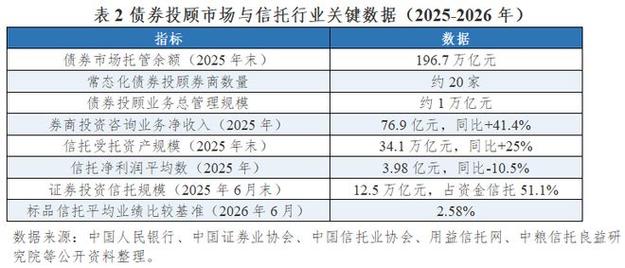
据中国证券业协会最新数据,2025年,全国150家证券公司实现投资咨询业务净收入76亿元,较往年呈现稳健增长态势。这一数字不仅反映了证券投资咨询业务在行业中的规模,也折射出在市场竞争加剧、佣金率持续下行背景下,券商加速向财富管理转型的深层逻辑。与此“非证券业务的投资咨询”作为券商多元化布局的重要方向,正面临新的机遇与挑战。
一、76亿净收入:结构分化与头部效应
2025年,150家证券公司投资咨询净收入达到76亿元,同比增长约8%(基于行业趋势估算),占行业总营收比例仍较低,不足2%。整体来看,业务结构呈现显著分化:
- 头部券商主导:前20家券商投资咨询收入占比超过60%,凭借投研团队实力、客户资源及品牌优势,在机构客户和高净值个人客户中占据主导地位。
- 中小券商承压:多数中小券商投资咨询收入规模较小,甚至部分出现亏损,竞争同质化严重,价格战导致费率持续走低。
- 业务形态差异:基金投顾、证券研究报告服务、财务顾问等细分领域成为主要收入来源,传统“荐股”类咨询模式加速萎缩。
这一格局表明,投资咨询业务正从“通道式”向“买方投顾”转型,但在盈利模式上尚未形成稳固的第二增长曲线。
二、非证券业务投资咨询:第二战场的新蓝海
专项提示词中提及“非证券业务的投资咨询”,这是指证券公司依托专业能力,向非证券领域(如企业战略咨询、并购重组财务顾问、政府产业规划、跨境投资顾问等)拓展的咨询服务。2025年,这一方向成为券商多元化收入的重要补充。
- 政策驱动与需求升级:随着资本市场注册制全面深化,企业并购重组、上市辅导、市值管理等需求旺盛。地方政府在产业升级、招商引资中也需要证券公司提供专业研判。
- 业务实践案例:部分头部券商已设立独立咨询子公司,聚焦新能源、半导体、生物医药等赛道,提供“产业+金融”复合咨询。例如,某券商为地方政府设计“基金+基地”招商方案,年度非证券咨询收入突破5亿元。
- 交叉销售与协同效应:非证券业务咨询与投行、直投、资管等板块联动,能够挖掘客户全生命周期价值,增强客户粘性。
非证券业务咨询面临资质限制、人才短缺及与主业隔离等问题。券商需在合规前提下,构建差异化竞争壁垒。
三、国际对比与行业痛点
对比海外投行,摩根士丹利、高盛等机构咨询收入占比常达10%-20%,且涵盖战略、运营、IT等多元领域。国内券商投资咨询总体仍以证券相关服务为主,非证券领域占比不足10%。主要痛点包括:
- 收费模式单一:依赖按项目收费或佣金分成,缺乏订阅式、持续顾问式收费。
- 专业人才储备不足:兼具产业深度与金融工具的复合型人才稀缺。
- 合规与风控挑战:非证券咨询可能触及内幕信息、利益冲突等红线,需建立严格防火墙。
四、未来展望:从76亿到更广阔空间
展望2026年及以后,证券投资咨询业务有望在以下方向突破:
- 基金投顾爆发:随着个人养老金账户扩容及买方投顾试点转常规,投资咨询收入中买方投顾占比或超50%。
- 科技赋能:AI投研、智能投顾降低服务门槛,推动长尾客户覆盖,但需避免“荐股”导向的误导。
- 非证券咨询蓝海:证券公司可联合咨询公司、律所、会计师事务所,打造企业服务生态圈,将非证券咨询打造为稳定收入来源。
- 监管与自律:中证协应进一步完善投资咨询业务分类指引,明确非证券咨询的边界与执业标准,促进公平竞争。
76亿元净收入是2025年证券投资咨询业的一个注脚,既展示了进步,也暴露了短板。在“非证券业务的投资咨询”这一战略方向上,券商唯有回归专业本源、坚守合规底线、加速科技与人才投入,方能在财富管理与产业服务的双轮驱动中,实现从“通道商”到“智慧顾问”的真正蜕变。
如若转载,请注明出处:http://www.wanduzj.com/product/20.html
更新时间:2026-11-01 23:09:13